A inadimplência atinge um em cada quatro pequenos negócios no Brasil, segundo a pesquisa Pulso dos Pequenos Negócios, do Sebrae. Na base desse problema, quase sempre está o mesmo ponto: contas a pagar sem controle.
Entre as empresas endividadas, as dívidas em atraso já representam pelo menos 30% de todas as despesas do negócio. Para os microempreendedores individuais, esse peso chega a 63%.
Muitas vezes, o problema começa justamente nos detalhes da rotina: um boleto que passa despercebido, um pagamento duplicado ou uma conta que não foi registrada. Separadamente, parecem situações pequenas, mas, quando se acumulam, podem comprometer o caixa e deixar o empresário sem a visão de quanto realmente precisa pagar e quando.
A boa notícia é que colocar as finanças em ordem não significa contratar mais gente ou investir mais tanto dinheiro, na verdade, o primeiro passo é organizar o básico e criar uma rotina que funcione no dia a dia da empresa.
Neste artigo, você vai entender como fazer isso em 5 passos práticos e possíveis de aplicar, que funcionam para empresas de qualquer porte.
O que é contas a pagar?
Contas a pagar é o conjunto de todas as obrigações financeiras que a empresa assumiu e ainda precisa quitar. Entre elas, estão:
- fornecedores;
- aluguel;
- energia e outras despesas operacionais;
- impostos;
- folha de pagamento;
- empréstimos;
- outros compromissos com data de vencimento definida.
Em outras palavras, é o retrato completo de tudo que vai sair do caixa da empresa nos próximos dias, semanas e meses. Quando esse retrato não existe, ou existe apenas na cabeça do dono, cada pagamento se transforma em uma surpresa, e toda surpresa financeira tem um custo.
Pense nas contas a pagar como a lista de compras antes de ir ao supermercado: Quem vai sem lista corre o risco de esquecer um item essencial ou de gastar mais do que o planejado, porque decide na hora, sem visão do todo. Organizar as contas a pagar é, na prática, montar essa lista com antecedência, para que nenhum compromisso pegue a empresa de surpresa.
Vale lembrar que contas a pagar não é a mesma coisa que contas a receber:
Contas a receber controla o dinheiro que vai entrar.
Contas a pagar controla o dinheiro que vai sair.
Os dois lados precisam ser acompanhados juntos, porque um caixa saudável depende do equilíbrio entre eles, mas o foco deste artigo é especificamente em como organizar o que a empresa deve pagar.
Passo a passo: como organizar as contas a pagar em 5 passos
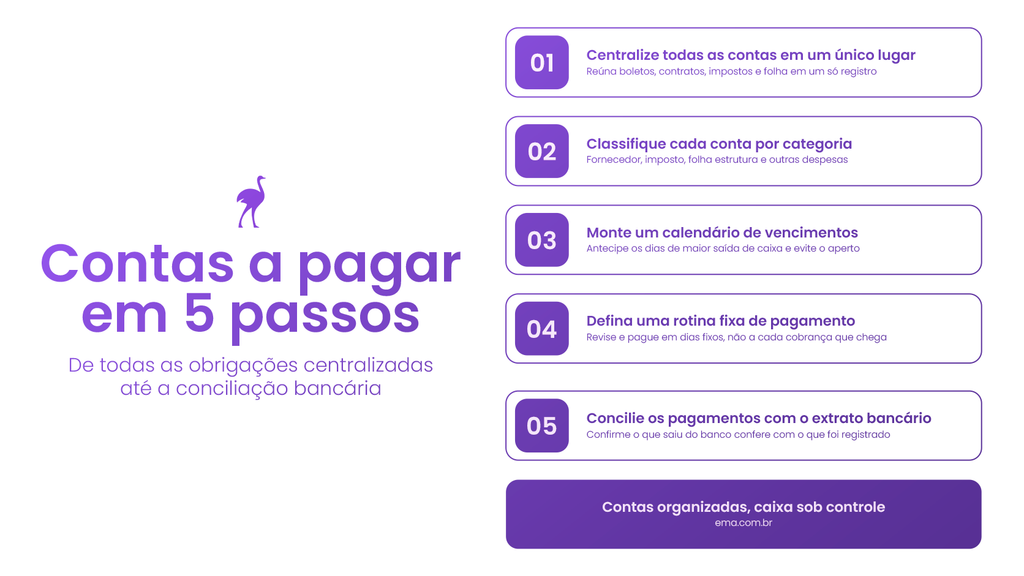
Agora vamos à prática. Siga a sequência abaixo e ajuste os detalhes ao tamanho do seu negócio, mas tente não pular nenhum passo: cada um deles existe para resolver um tipo específico de dor de cabeça.
Passo 1: Centralize todas as contas em um único lugar
O primeiro passo é reunir, em um único lugar, todos os compromissos financeiros da empresa, como:
- boletos de fornecedores;
- contratos recorrentes (aluguel, internet, softwares);
- impostos;
- folha de pagamento;
- qualquer outra obrigação.
Erro comum: deixar contas espalhadas entre e-mail, WhatsApp, papel e memória. Quando não existe um lugar único de registro, é praticamente garantido que algum compromisso vai passar batido, e o primeiro sinal de que isso aconteceu costuma ser a cobrança de juros ou uma ligação incômoda do fornecedor.
Uma planilha ou um caderno já ajudam a tirar as contas da memória. Mas um sistema de gestão como o Ema ERP vai além: automatiza esse registro no momento em que a conta chega, sem depender de alguém lembrar de lançar, e ainda conecta esse dado direto ao restante do financeiro da empresa.
Passo 2: Classifique cada conta por categoria
Depois de centralizar, classifique cada compromisso por tipo:
- fornecedor;
- imposto;
- folha de pagamento;
- estrutura (aluguel, energia, internet);
- outros.
Se fizer sentido para o negócio, classifique também por centro de custo, como área ou projeto responsável pelo gasto.
Esse passo parece burocrático, mas é o que permite responder perguntas essenciais: para onde está indo o dinheiro? Qual categoria mais cresceu? Onde dá para cortar ou negociar? Sem essa visão, o dono só vê o total saindo do caixa, sem entender sua composição, o que dificulta qualquer decisão de corte.
Passo 3: Monte um calendário de vencimentos
Com as contas centralizadas e classificadas, organize um calendário com todas as datas de vencimento. Isso permite antecipar os dias de maior saída de caixa e evitar o aperto de pagar tudo de uma vez.
Esse calendário ajuda a:
- identificar picos de despesa, como um mês em que impostos, aluguel e parcela de empréstimo vencem na mesma semana;
- negociar prazos alternativos com fornecedores antes que o aperto chegue;
- evitar o clássico “descobrir o boleto só no dia do vencimento”, quando já não há tempo de negociar ou reunir o valor sem recorrer a um empréstimo de emergência.
Passo 4: Defina uma rotina fixa de pagamento
Escolha dias fixos na semana ou no mês para revisar e efetuar os pagamentos, em vez de reagir a cada conta que chega. Nesses dias, revise o calendário, confirme os valores e separe o dinheiro com antecedência.
Uma rotina fixa ajuda a:
- reduzir o risco de pagamento duplicado, valor errado ou esquecimento, os erros mais comuns apontados por especialistas em gestão financeira;
- evitar que duas pessoas paguem a mesma conta sem saber, quando mais de uma pessoa cuida de compras ou pagamentos;
- garantir que toda conta tenha um responsável definido pelo pagamento.
Passo 5: Concilie os pagamentos com o extrato bancário
Depois de pagar, confira se o valor saiu do banco como esperado e se corresponde ao que estava registrado. Essa conciliação garante que os números da empresa reflitam a realidade, não apenas o que foi planejado.
Ela ajuda a identificar rapidamente:
- erro de lançamento;
- pagamento duplicado;
- cobrança indevida de algum fornecedor.
Quanto antes a diferença é identificada, mais fácil é corrigir, sem gerar prejuízo maior no mês seguinte. Sem essa etapa, a empresa pode achar que está tudo em ordem enquanto pequenas divergências se acumulam, silenciosamente, mês após mês.
Dicas extras para melhorar o controle de contas a pagar
Depois de estruturar os 5 passos, essas práticas ajudam a manter o processo funcionando bem no dia a dia:
1. Nunca misture conta pessoal com conta da empresa. Usar dinheiro do caixa para despesa pessoal, ou o contrário, distorce os números do negócio e compromete o fluxo de caixa real.
2. Negocie prazos alinhados ao seu fluxo de caixa. Se a maior parte das entradas acontece no início do mês, tente negociar vencimentos de fornecedores para depois dessa data, não antes.
3. Priorize o pagamento em dia acima de tudo. Multas e juros por atraso, mesmo pequenos, se acumulam ao longo do ano e podem representar o valor de uma conta inteira quando somados.
4. Guarde um comprovante de cada pagamento. Isso evita discussão com fornecedor em caso de cobrança duplicada e facilita a conciliação bancária no passo 5.
5. Revise o processo a cada crescimento relevante do negócio. O controle que funcionava com cinco fornecedores pode não ser suficiente quando a empresa passa a ter trinta. Revisite o processo periodicamente.
Contas organizadas, caixa sob controle
Colocar as contas a pagar em ordem não é mais uma tarefa burocrática para empurrar com a barriga. É o oposto: te dá tranquilidade para pagar sem sustos, parar de perder dinheiro com juros e multa, e negociar com fornecedores em posição mais forte.
Os 5 passos deste artigo (centralizar, classificar, montar um calendário, criar uma rotina fixa de pagamento e conciliar com o banco) cabem no dia a dia de qualquer empresa, do pequeno ao grande porte. Que tal parar alguns minutos e olhar como está cada um desses pontos no seu negócio? É ali, na etapa mais frágil, que normalmente mora o maior prejuízo silencioso, e também a maior oportunidade de melhoria.
FONTES CITADAS
– Sebrae, pesquisa “Pulso dos Pequenos Negócios” sobre inadimplência das micro e pequenas empresas, publicada em: agenciasebrae.com.br/economia-e-politica/inadimplencia-impacta-um-em-cada-quatro-pequenos-negocios-no-brasil/